
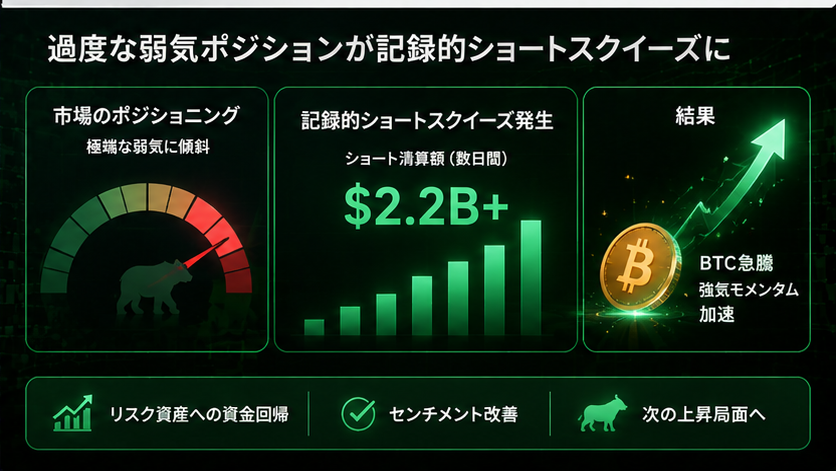
財務省による買い戻し増加が、数日間でビットコインの価格を約25%押し上げ、78,000ドル台に迫る急騰をもたらした。
専門家は財務省の買い戻しについて量的緩和ではないと指摘する一方、この動きが19年ぶりの高水準だった長期利回りを押し下げ、強気に傾いていた市場で記録的なショートスクイーズを誘発したと分析している。
米国債市場では比較的小さな動きが引き金となり、今週数ヶ月ぶりにビットコインの急激な上昇が見られた。長期利回りの低下は、投資家が過去最大級の弱気な暗号資産ポジションの解消を正当化する要因となった。
米財務省は最長期国債の買い戻し規模を1回あたり20億ドルから40億ドルへ倍増すると発表した。これにより、30年物国債の利回りは19年ぶりの高水準だった5.34%から約5.19%へと低下した。
ビットコインは水曜日以降約25%上昇し、アジア時間の土曜日午前には78,000ドルを超えた。価格上昇に伴い、木曜と金曜には約40億ドル分の弱気な暗号資産ポジションが清算された。
財務省の買い戻しとは、政府が以前に発行した債券を投資家から買い戻すことであり、主に古い国債の流動性向上や政府の債務構成管理を目的としたプログラムである。これは連邦準備制度理事会(FRB)が金融緩和を目的に準備資産を生成して資産を購入する量的緩和(QE)とは異なる。
CoinExのチーフアナリストJeff KoはCoinDeskへの書簡で「機械的には買い戻しはQEではなく、主に流動性と財務省の債務構成管理の手段だ」と説明し、「今回のプログラム規模が比較的小さいことから、長期金利支援を意図したシグナルと解釈すべきだ」と述べた。
債券利回りはリスク資産にとって徐々に問題となっていた。利回りは債券保有による投資家のリターンを示し、債券価格が上昇すれば利回りは下がり、価格下落で利回りが上昇する。
米国債は一般に最も安全な投資先の一つとされる。ビットコインは保有しても利息が得られず、リターンは主に価格上昇による。
より高い利回りが安全資産で得られるほど、投資家はビットコインなどボラティリティの高い資産に資金を移す際により高い魅力を求める傾向が強まる。
Grvtの共同創設者兼CEOのHong Yeaは、「利回りはビットコインにとって競合相手となってきた。リスクフリーの利回りが高いと、ビットコインは他リスク資産だけでなく、労力なしに得られるリターンとも競合している。これは資本の参入障壁を変える」と指摘した。
さらに「伝統市場で4~5%の利回りが得られれば、暗号資産は資本をよりリスクの高い方向へ動かす強力な理由を示す必要がある。利回りが低下すると障壁が下がり、資本は成長とリスクを再び追いやすくなる。これは歴史的にビットコインには良好な環境だ」と述べている。
長期金利が市場に及ぼす影響
長期の米国債利回りは経済全体の借入コストに影響を及ぼし、金融環境の厳しさを示す指標として注目されている。長期金利が高いと住宅ローンや企業の資金調達コストが増大し、将来の成長や流動性改善に大きく依存する資産への投資意欲は低下しやすい。
今回のビットコイン急騰の規模を踏まえると、債券の動きはあくまできっかけに過ぎず、より重要なのは取引参加者のポジションの傾きであった。
MEXC ResearchのチーフアナリストShawn Youngは「暗号資産市場は財務省介入を過大評価している」と述べ、「今回の急激なショートスクイーズは財務省発表前からポジションが一方向に偏っていたことを示す」と指摘した。
またYoungは、債券市場の動きをビットコインのマクロ環境に対する本格的変化ではなく、一時的な緩和であると見ている。「財務省は圧力を逃がす弁を開けたが、暗号資産市場は体制変化が起きたかのように反応した」と述べた。
「債券の動きはショートポジションを急速に消し去ったが、ビットコインのマクロ強化とは言い難い。財務省の債務は依然としてビットコインに必要な限界資本を強く引きつけている。7万ドル突破は時期尚早に見える」とも付け加えた。
Youngは圧力の再発兆候を長期金利動向に注目している。「10年国債利回りが4.7%を超え、30年国債利回りが5.3%に上昇すれば、ビットコインの急騰には即座に疑問が生じるだろう」と述べた。
10年および30年の米国債利回りの動きは、単にFRBの短期金利政策期待に連動するのではなく、独自の動きを示し始めている。
Arch Lendingの共同創業者兼CTO Himanshu Sahayは「現在の利回り動向は、FRBの緩和シナリオよりも長期利回りが短期政策期待からやや独立して動いている」と説明した。
「ビットコインはこれまでのところそれをあまり気にしていないように見え、市場は強い確信を持つよりも、レンジを突破するための十分な新需要を探している可能性がある」と述べた。
Sahayは上昇する長期利回りがインフレ期待や投資家のリスク許容度全体に影響を与えることがより大きなリスクだと警告する。「高利回りは利息がつかない資産と資金を競合させるが、より重要なのは利回り上昇がインフレ期待を押し上げる際に起こることかもしれない」と指摘した。
「注目すべきは単なる利回りの数値ではなく、その上昇がビットコインのような高ボラティリティ資産に対する投資家のリスク志向全体の議論をどう変えるかだ」と述べている。