
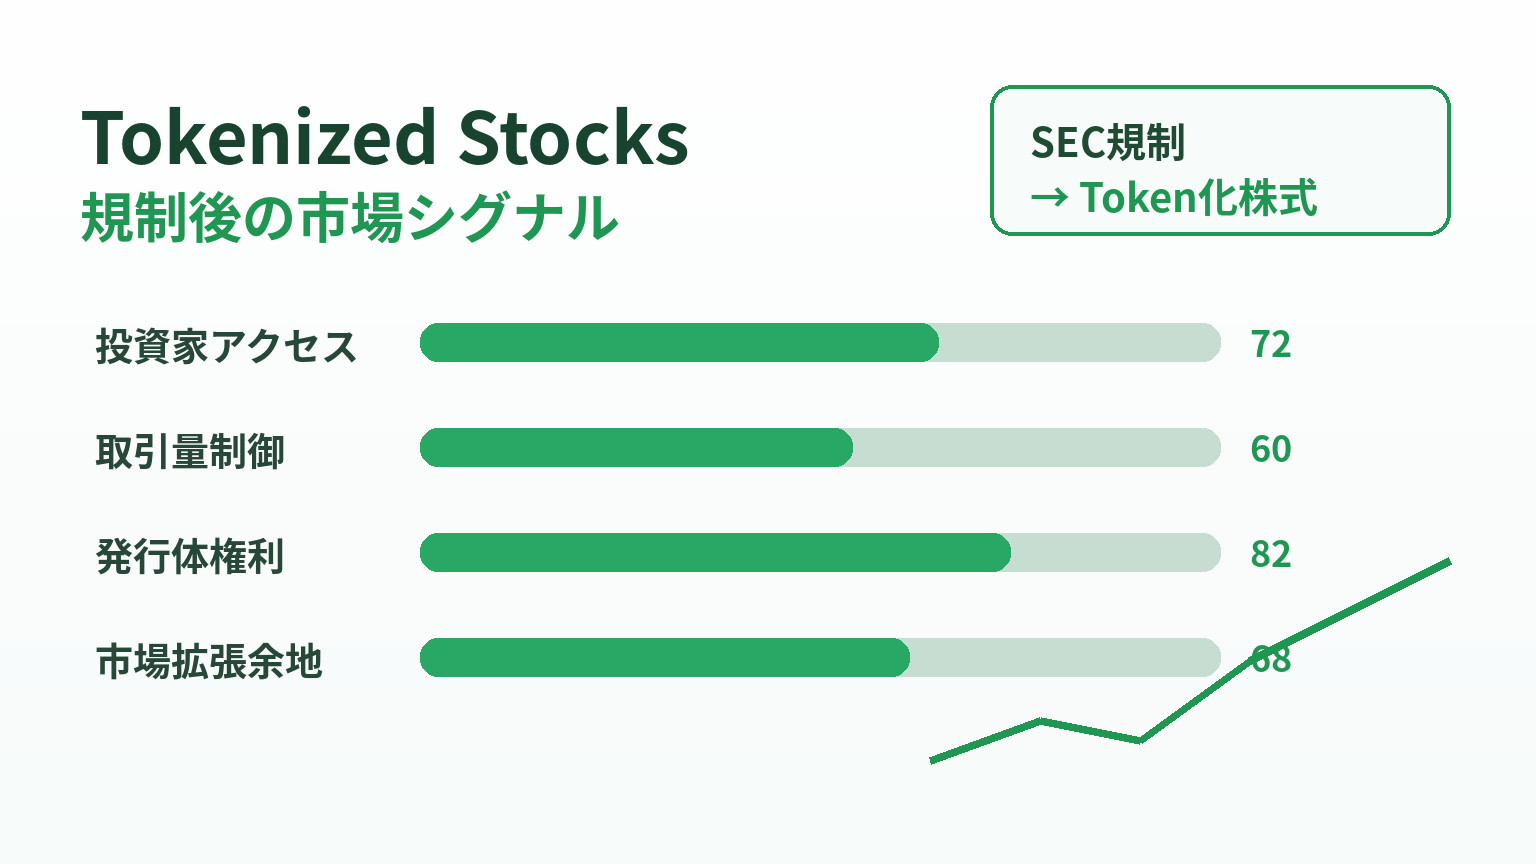
米国証券取引委員会(SEC)は、実株式のブロックチェーン取引に関する規制対応の国内取引ルートを提供し、取引量や参加者、発行体の権利管理を厳格に行う仕組みを明らかにした。
SECは長らく求められていた「イノベーション免除」を発表し、条件を満たすプラットフォームに対し、米国株トークンの取引市場をナショナル・セキュリティーズ・エクスチェンジ(全米証券取引所)として登録せずに運営できる5年間の猶予期間を付与した。
これまでトークン化された株式の米国市場構築を目指す企業は、買い手と売り手を結びつける役割を担い、規制当局はそれを従来の株式取引所として取り扱っていたため、NYSEやNasdaqと同様の規則適用を求められたが、状況は変化している。
SECは、企業が従来の取引所ルールに縛られず、実際の株式をパブリックブロックチェーン上で取引する実証を事実上可能にした。ここでの「実際の」株式所有を表すトークンと単なる値動きを追跡するトークン製品は区別されている。
5年間の臨時サンドボックスの下で、Tokenized Securities Venues(TSV)と呼ばれる専門プラットフォームは、スマートコントラクトと流動性プールを活用して、ナショナル・セキュリティーズ・エクスチェンジとして登録せずに、有資格の米国株トークン化株式の取引を促進できる。また、流動性提供者の一部はディーラー登録要件の免除も受けられる。
それでは上場企業や投資家、その他参加者にどのような影響が生じるのか、詳細を見ていく。
ポイントとなる意義
今回の一時的ルールは単に株券をトークン化する話ではなく、株式の取引市場と方法を変えるものである。従来の取引所はオーダーブックで買い手と売り手をマッチングするが、その規制ハードルはブロックチェーン取引実験にとって障壁となっていた。
SECの実験ルールにより、適格な取引所はスマートコントラクトで運営されるブロックチェーンベースの流動性プールを通じてトークン化株式取引を行える。これにより銀行、ブローカー、暗号資産企業は従来のオーダーブックに依存せず、アルゴリズムで管理される流動性プールでの取引方式を試せる。
つまり、SECは暗号資産の取引技術の一部を借用し、規制対象の米国株での試行を認めている。
現状イメージでは、投資家はブローカー経由で注文を出し従来の市場インフラを利用しているが、この免除下では適格投資家が規制されたブロックチェーンベニューを通じて、同一株式を表すトークンを流動性プールと直接取引できる。
さらに重要なのは取引場所を変えるだけでなく、証券がブロックチェーン上に存在することで決済や資産移動が簡素化され、将来的には担保など他取引への活用も容易になる可能性がある点である。ただし今回の免除はTSVでのレバレッジや貸付は認めていない。
なお、一定の安全措置もある。市場運営ソフトウェアは公開かつ監査可能で、パブリックでパーミッションレスなブロックチェーン上に展開されなければならないが、取引ベニュー自体はSECによるパーミッション制アクセスが維持されている。
つまりAppleやMicrosoft株が分散型暗号資産取引所で自由に取引されるわけではなく、規制された限られた環境下でDeFi技術の一部を活用しつつ参加者を管理できる試験運用が認められた形である。
このサンドボックスは規模も制限されており、最大流動性の高い株の場合、各ベニューは最大75銘柄までのトークン化を認め、日平均取引量の0.25%を上限とする。第2層株式は250銘柄までで2.5%上限とし、SEC取引市場ディレクターJamie Selwayは「控えめなスタートとして運用効果を見たい」と述べている。
例えばTesla株の平均取引量は約4,000万株であり、それに基づくと適格ベニューは1日およそ10万株のトークン化Tesla株の取引を許可され、時価換算で約3,660万ドルに相当する。
上場企業に与える影響
例えばApple株のトークン化を第三者が試みた場合でも、Apple自身が自社株をトークン化しなくても条件を満たせば可能だ。SECの枠組みは発行企業自らに加え特定条件を満たす第三者によるトークン化も認めている。
その場合、ブローカー・ディーラーや仲介業者が基礎株式を保有する仕組みを通じて、第三者がApple株トークンの取引権利を提供しうるが、トークンには基となる株式と同等の権利・特権が付与されなければならない。
ただしベニューはトークンリスト前に発行企業へ30日間の通知を行い、企業は異議を申し立てることが可能だ。SEC関係者によれば、異議申し立ては単に発行企業がそのプラットフォーム上でのトークン化を望まない意思表示で足りるという。
この発行企業の拒否権は制度の重要な安全装置であると規制されたオンチェーン譲渡代理人FairmintのCEO兼共同創業者Joris Delanoueは指摘している。
実際に今月、AMCエンターテインメントのCEOがAMCの関与なしのAMC株トークン提供を批判する事例も起きている。
取引の場はどこか
SEC免除のもとで運営される資格あるTSVで行われる。ブロックチェーンはパブリックであっても、取引環境はパーミッション制を維持し、SECの規定が適用される。
TSVは自動マーケットメーカー(AMM)を利用し、投資家はソフトウェア管理の資産プールと取引し、従来モデルの個別注文マッチングを必要としない。SECは特定の流動性提供者にディーラー登録義務を緩和し資産供給を認めている。
AMMは流動性供給者が必要となるため、この措置は重要である。
最終的には伝統的NYSEやNasdaqのように買い手と売り手を結びつける一時的取引ベニューの新カテゴリー創設により、業界はDeFiスタイルのモデルが米国株で機能するかを試行できる。
ただし「株式向けDeFi」と呼ぶ際は注釈が必要だ。使用技術はDeFiに似ていても、アクセスはパーミッション制であり、参加者は各ベニューの要件を満たす必要があるためである。
簡潔には、規制された証券市場の要件下でDeFi技術の一部を活用する構図となる。
またこれは暗号資産インフラにとっても重要な展開だ。SecuritizeのCEO Carlos Domingoは、この枠組みがネイティブなトークン化証券の加速とオンチェーン流動性ベニューの複数創出を促すと期待を示し、規制市場のインフラ利用で恩恵がある可能性を指摘している。
Domingoは「多くの暗号技術革新が制御下かつ規制下で起こる好ましい折衷案だ」と述べている。
投資家への影響
投資家にとってはインフラ面が変わる可能性がある。引き続き良く知られた企業の実株を所有し、議決権や配当も保持するが、その所有権表現や取引基盤がブロックチェーン上で運用されうる。
これは将来的に決済の迅速化、プログラム可能な市場、取引時間拡大といった変化への道を開く可能性がある。
SECはトークン化株式が単なる表面上の株式に終わらず、従来株式と同等の権利特権が付与されなければならないと強調。基となる株式が議決権や配当を持てばトークンも同様で、主要市場で株式取引が停止されればトークンも停止される。
当該枠組みでは権利は維持されており、株主保護は従来通り保たれる。
これは、海外で「トークン化株式」とされながら実は株価追跡型の合成商品で権利を伴わない製品も存在するのと対照的だ。そうした合成商品は今回の免除対象外である。
暗号資産企業DinariのCEO Gabo Otteは「株式をオンチェーン化するにあたり、本来の株主権利を奪ってはならない」と述べた。
しかしSECは合成商品を禁止せず法的地位も変えない。Selwayは新方針が既存合成商品に直接影響しないことを明かし、投資家の好みの変化を示した。
なお株価連動型パーペチュアルスワップは基株式を保有せずデリバティブであるため、SEC枠組みの対象外となる。
全体像
トークン化株式自体は以前から存在していたが、今回の変更はSECが二次市場運営の実験に明確な規制枠を設けた点にある。
タイミングは偶然ではなく、この免除策定は1年以上前に始まったが、議会によるClarity Act審議により停滞。Clarity Actは火曜日に上院で成立せず、翌日にSEC委員長が既存権限で規制を明確化すると表明、続けてトークン化免除が発表された。
この5年猶予は完成された規制ではなく、生きた実証実験としての位置づけ。Selwayは小規模で開始し効果を測ることで今後のルール制定や立法に資すると説明した。
SECが今月取り組んだトークン化関連の重要な2つ目のピースであり、9月初旬には株式所有権の公式記録をブロックチェーンで管理し従来の株主名簿不要とする提案も公表している。
両者合わせ、SECはウォールストリートに単なるデジタル包装ではなく、ブロックチェーンを米国株式市場の核心的要素として試す機会を提供した。
今後5年間、ウォールストリートはこの新たな市場モデルの実際の姿を見極めることになる。